キャストの給料は「時給 × 働いた時間 + バック − 日払い・雑費 − 源泉徴収」で出します。手作業で間違いが起きるのは、出勤・伝票・日払いの別々の記録を集めて書き写すところです。打刻・伝票・日払いを同じ記録にまとめると、給料日の仕事はおかしな所を確かめるだけになります。
目次
キャバクラ・ガールズバー・コンカフェのキャストの給料は、時給の分にバックを足し、日払いで渡した分や雑費、源泉徴収を引いて出します。式そのものは単純ですが、数字が出勤表・伝票・日払いのメモと別々の所にあるため、月末に集めて書き写す時に間違いが起きます。
この記事では、給料の出し方を計算例で示し、手作業で起きやすい間違いと、スプレッドシートの手集計をやめるための順番を説明します。
キャストの給料はどう計算する?
多くのお店では、次の式で月の給料を出します。
月に払う額 = 時給 × 働いた時間 + バック + 手当 −(日払い・雑費など)− 源泉徴収
時給は、ポイント制やスライド時給で月ごとに変わるお店もあります。入店してしばらくは時給保証で下限を約束しているお店もあり、その場合はどちらの額で払うかを毎月判定します。
- 時給 2,000円 × 100時間
- 200,000円
- バック(ドリンク・指名・ボトル)
- 180,000円
- 同伴の手当
- 20,000円
- 源泉徴収 (400,000円 − 150,000円)× 10.21%
- −25,525円
- 月の途中で渡した日払い
- −60,000円
- 月末に払う額
- 314,475円
数字は説明のための例です。源泉徴収は業務委託のホステス報酬の式で計算しています。雑費など引くお金がある時は、源泉の元から引くかどうかを税理士と決めておきます。
給料の数字はどこから集める?
給料の元になる数字は、少なくとも4か所に分かれています。手作業ではこの4か所を月末に1つの表へ書き写します。
| 数字 | 元の記録 | 月末にずれやすい理由 |
|---|---|---|
| 働いた時間 | 出勤表・打刻 | 退勤の打ち忘れ、遅刻・早退の直し漏れ |
| バック | 伝票 | 会計後に直した伝票が反映されていない |
| 日払い | レジの出金・メモ | 渡した額のメモが無い・人を書き間違える |
| 雑費・罰金 | 内勤の手書き・口頭 | 何をいくら引いたか明細に書いていない |
働いた時間は、出勤表の予定と打刻がそろっているほど直しが減ります。出勤表の作り方と当欠・遅刻の残し方は出勤表(シフト表)の作り方をご覧ください。
手作業の給与計算で起きやすい間違い
- 退勤の打刻が無い日を、営業の終わりまで働いたことにしてしまう
- 伝票を直したのに、バックの集計を直していない
- 日払いで渡した分を月の給料から引き忘れる、または2回引く
- 源泉徴収の控除を出勤日数で計算してしまう
- 雑費など引くお金の説明が明細に無く、キャストが納得しない
- 給料を払った後に打刻や伝票を直したのに、払った額との差に気づかない
いちばん見つけにくいのは最後の「払った後の直し」です。前の月の打刻漏れを今月に直すこと自体は必要ですが、直した結果として払いすぎ・払い足りないが出ていないかを確かめる手順が無いと、差がそのまま残ります。
スプレッドシートの手集計をやめるための順番
給料の計算を自動にするには、元の記録を最初から1つの場所に入れるようにします。順番は次のとおりです。
- 出勤と退勤は、その場で打刻して残す。打ち忘れはその日のうちに直す
- バックは伝票から出す。会計後に伝票を直せば、バックも一緒に直るようにする
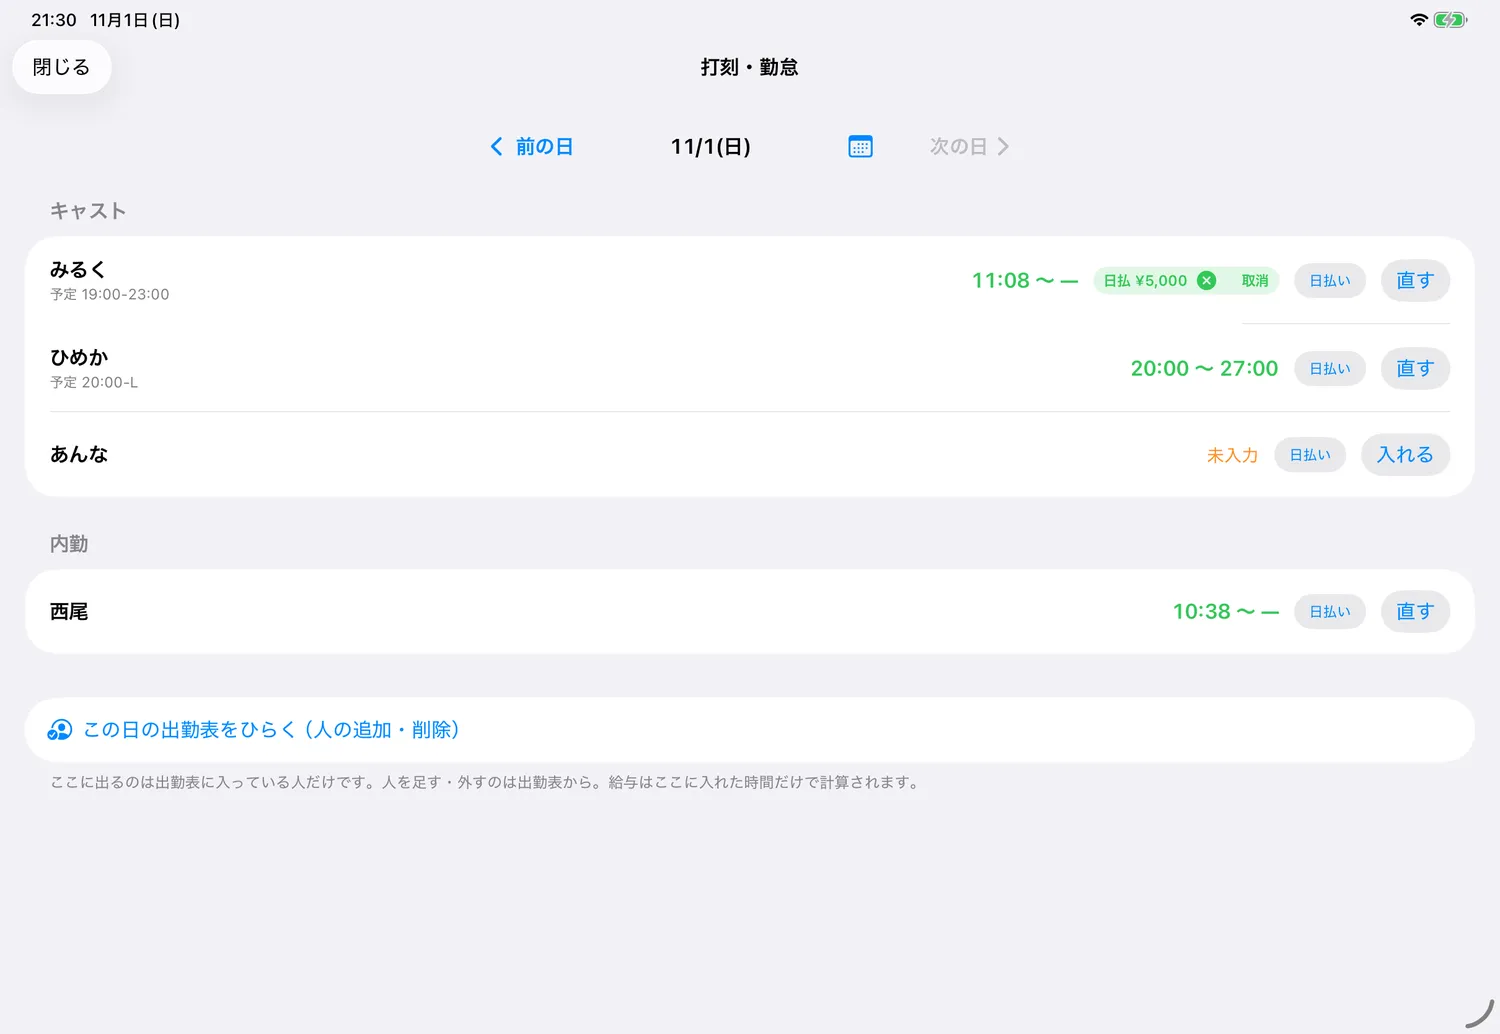
- 日払いはレジから出した時に、誰に・いくらを記録する
- 雑費・罰金などの引くお金は、種類と理由を付けて記録する
- 給与明細はキャストがスマホで見られるようにする
この5つがそろうと、給料日にやることは「おかしな所が無いか確かめる」だけになります。表に書き写す作業が無くなるので、書き写しの間違いも起きません。
日払いはどう管理する?
日払いはレジの現金から出るので、記録を忘れるとレジ締めが合わなくなり、月の給料から引き忘れると払いすぎになります。渡した時に、誰に・いくらをその場で記録します。
日払いの上限を決めているお店は、「1日◯円まで」の決まった額にするか、「その日の時給分の◯%まで」にするかを決めておきます。時給分を超えて渡すと、月末に払う額がマイナスになることがあります。
罰金・雑費を引く時に気をつけること
遅刻や当日欠勤の罰金、送迎代・寮費などの雑費を引くお店は、何がいくら引かれるかを入店の時に伝え、給与明細に種類と額を分けて載せます。
雇用契約で働く人から罰金を引く場合、労働基準法第91条により、1回の額は平均賃金の1日分の半額まで、合計はその月の賃金の総額の10分の1までと決められています。業務委託のキャストでも、決まりの中身によっては問題になることがあるので、弁護士や社会保険労務士に確かめてください(2026年11月時点)。
給与明細に載せること
- 働いた日数・時間と、使った時給(段で決まった時給を含む)
- バックの合計と、種類ごとの内訳
- 手当(同伴・賞与など)
- 日払いで渡した額
- 雑費・罰金などの引いたお金と理由
- 源泉徴収の額
- 最後に払う額
業務委託と雇用で給料の扱いはどう違う?
キャストを業務委託で迎えているお店と、雇用契約(アルバイト)で雇っているお店があり、どちらかで源泉徴収の計算が変わります。業務委託のホステス等への報酬は「(報酬 − 5,000円 × 日数)× 10.21%」、雇用契約の給料は国税庁の源泉徴収税額表で計算します。
雇用契約の場合は、労働時間や罰金の決まりなど、労働の法律も関わります。どちらで迎えているかを名簿で人ごとにはっきりさせ、迷う時は税理士・社会保険労務士に確かめます。
払った記録を残す
給料は手渡しと振込のどちらで払うかを人ごとに決め、払った日と額を記録します。払った記録が無いと、「まだもらっていない」と言われた時に確かめようがありません。一部だけ払った人は、残りの額も一緒に残しておきます。
給料日までに内勤がやること(月末の流れ)
- 月の最後の営業日の後:退勤の打刻が無い日と、遅刻・早退の直しを片づける
- 翌日:会計後に直した伝票と、担当が空いている売上を確かめる
- 給与の一覧を出し、前の月と比べて大きく増えた・減った人の理由を確かめる
- 源泉徴収が0円の人が、控除より報酬が少ないからなのかを確かめる
- 明細をキャストに見せ、問い合わせがあれば元の記録(打刻・伝票)で答える
- 払った額を記録し、源泉徴収の合計を翌月10日までに納める
給与計算のトラブル例と防ぎ方
例1:日払いを2回引いてしまった
日払いをレジの出金とメモの両方に書いていて、月末に両方から引いてしまったケースです。日払いの記録は1か所だけにし、レジ締めと給料の両方がそこを見るようにします。
例2:掛け持ちの子の源泉を2回控除した
同じ会社の2店に出ている子の源泉を、店ごとに5,000円 × 日数を引いて計算し、合計で引く額が少なくなりすぎたケースです。支払う会社が同じなら、2店分の報酬を合わせて1回だけ控除します。
例3:払った後に前の月の打刻を直した
給料を払った後に前の月の退勤の打ち忘れを直したため、払った額より給料が増えていたのに、差を払わないままだったケースです。払った後に直した人を毎月確かめ、差を次の給料で調整します。
内勤・黒服の給料も一緒に計算する
黒服・内勤を月給で雇っている場合、キャストとは計算の決まりが違います。月給の人の源泉徴収は、国税庁の源泉徴収税額表(月額表)で出します。キャストと内勤を同じ画面で扱えると、月末の振込の準備が1回で済みます。
経営者・内勤・代理店が見るべき所
- 経営者:売上に対する報酬の割合と、源泉徴収の合計(翌月10日までに納める額)
- 内勤:退勤の打刻が無い日、会計後に直した伝票、払った後に元の数字が動いた人
- 代理店:今のバック表・時給・名簿・日払いの決まりを、変えずに移せるか。初月は手計算の結果と並べて確かめると安心です
バックの決め方はバック計算の記事、源泉徴収のくわしい計算はホステス報酬の源泉徴収をご覧ください。
UNIGHTでは、スタンダードから出勤・伝票・日払いをもとに給与を自動で計算し、源泉徴収も出して、キャストは自分の個人ページで給与明細を見られます。日払いはレジ締めと月の給与の両方に入り、内勤スタッフの月給も同じ画面で計算できます。プランごとの違いは料金プランをご覧ください。
よくある質問
キャストの給料はどう計算しますか?
時給 × 働いた時間にバックと手当を足し、日払い・雑費など引くお金と源泉徴収を引いて出します。時給を成績で変えるお店は、その月の時給を先に判定します。
日払いで渡した分はどう扱いますか?
月の報酬の前払いとして、月末に払う額から引きます。源泉徴収は日払いを引く前の月の報酬全体で計算します。
給料を払った後に打刻の間違いが見つかったら?
打刻を直したうえで、払った額との差を次の給料で足すか引くかを決めます。払った後に直した人を一覧で確かめられるようにしておくと、差の見落としが無くなります。
給与明細はキャストに渡さないといけませんか?
渡し方はお店によって違いますが、時給・バック・引いたお金・源泉を分けて見せると、給料日の問い合わせが減ります。スマホで見られる形にすると、紙を配る手間も無くなります。