キャバクラの経営で毎月見る数字は、売上、客単価(売上÷来店人数)、人件費率(キャストと内勤の給与÷売上)、キャストごとの給率(報酬÷売上)、利益(売上−給与−経費−固定費)の5つです。率は他の店と比べるより、自分の店の先月と比べて使います。赤字にならない売上(損益分岐点)と、案内所・キャッチごとの売上も出し方を載せています。
目次
キャバクラやガールズバー(ガルバ)など水商売の経営で毎月見るべき数字は、売上・客単価・人件費率・給率・利益の5つです。売上だけを見ていると、売上は上がったのに手元にお金が残らない、ということが起きます。
どの数字も、伝票・給与・経費の記録があれば計算で出せます。大事なのは、毎月同じ出し方で出して、先月や去年の同じ月と比べることです。他の店の率と比べても、料金や給与の決め方が違うので、あまり役に立ちません。
毎月見る5つの数字と計算式
| 数字 | 計算式 | 分かること |
|---|---|---|
| 売上 | 店内の会計+遠隔などの合計 | お店がどれだけ稼いだか |
| 客単価 | 売上 ÷ 来店人数 | 1人のお客様がいくら使ったか |
| 人件費率 | (キャストの給与+内勤の給与)÷ 売上 | 売上のうち、どれだけが人に払われたか |
| 給率 | キャストの報酬 ÷ そのキャストの売上 | キャストごとの、給与と売上のつり合い |
| 利益 | 売上 − 給与 − 経費 − 固定費 | 月の手残り |
売上を税込で数えるか税抜で数えるかで、率が変わります。TAX・サービス料や消費税を含めるかどうかを決めて、毎月同じ出し方にします。
客単価の出し方と上げ方
客単価は、売上を来店人数で割って出します。組数で割る「組単価」を使うお店もあるので、どちらで見るかを決めておきます。客単価が下がった時は、延長・指名・ボトルのどれが減ったかを分けて見ます。
| 先月 | 今月 | |
|---|---|---|
| 売上 | 4,800,000円 | 4,800,000円 |
| 来店人数 | 400人 | 480人 |
| 客単価 | 12,000円 | 10,000円 |
この例では売上は同じでも、客単価は2,000円下がっています。来店は増えたのに1人あたりの額が減ったので、セットだけで帰るお客様が増えたか、延長や指名が減ったと考えられます。日報で延長の数や指名の数を見ると、どこが減ったかが分かります。
人件費率の出し方と見方
人件費率は、キャストと内勤の給与の合計を売上で割って出します。キャストの給与には時給・バック・手当を入れ、日払いで先に渡した分も含めます。
- 売上
- 4,800,000円
- キャストの給与(時給+バック)
- 2,100,000円
- 内勤の給与
- 600,000円
- 給与の合計
- 2,700,000円
- 人件費率(2,700,000 ÷ 4,800,000)
- 56.3%
率が先月より上がった時は、売上が下がったのか、給与が増えたのかを分けて見ます。
人件費率が上がる原因は、売上が下がった、時給保証の新人が増えた、出勤が多すぎた、の3つが多くあります。出勤が多すぎる日は、来店の少ない曜日・時間帯の出勤を見直します。
給率でキャストごとのつり合いを見る
給率は、キャスト1人の報酬をそのキャストの売上で割った数字です。給率が高いキャストは、売上に対して給与が多く払われています。新人や時給保証の期間は高くなりやすいので、入店からの月数と合わせて見ます。
| キャスト | 売上 | 報酬 | 給率 |
|---|---|---|---|
| Aさん | 900,000円 | 360,000円 | 40% |
| Bさん | 300,000円 | 210,000円 | 70% |
| Cさん(入店2か月) | 120,000円 | 150,000円 | 125% |
給率が100%を超えるキャストは、売上より多く払っています。すぐに時給を下げるのではなく、時給保証の期間が終わる時期、指名やドリンクが増えているかを見て判断します。時給の決め方はポイント制・スライド時給の作り方をご覧ください。
利益は「給与・経費・固定費」を全部引いて出す
利益は、売上から給与・経費・固定費を引いた月の手残りです。売上と給与だけで計算すると、家賃や買い出し、求人広告の費用が抜けて、実際より多く見えます。
- 売上
- 4,800,000円
- 給与(キャスト+内勤)
- − 2,700,000円
- 経費(買い出し・消耗品など)
- − 450,000円
- 固定費(家賃・光熱費・広告など)
- − 900,000円
- 求人広告費
- − 200,000円
- 利益
- 550,000円(利益率 11.5%)
利益を出す時に抜けやすいのは、買い出しの仕入れ、求人広告、キャッチ・紹介所への支払い、賞与や手当です。どれも伝票には出てこないので、経費や固定費として別に記録しておく必要があります。
ガールズバーの損益分岐点はどう出しますか?
損益分岐点は、利益が0円になる月の売上です。ここより売上が多ければ黒字、少なければ赤字です。費用を「売上に関係なくかかる固定費」と「売上に合わせて増える変動費」に分けて、次の式で出します。
損益分岐点の売上 = 固定費 ÷(1 − 変動費率)。変動費率は、変動費 ÷ 売上です。
ガールズバーでは、家賃・内勤の給与・光熱費・広告費などが固定費、キャストの時給とバック・お酒や食べ物の仕入れ・カードの手数料などが変動費です。キャストの時給は出勤を増やすほど増えるので、ここでは変動費に入れています。
- 固定費(家賃・内勤の給与・光熱費・広告)
- 1,200,000円
- 変動費率(キャストの給与+仕入れ ÷ 売上)
- 55%
- 損益分岐点の売上(1,200,000 ÷ 0.45)
- 2,666,667円
- 月25日営業なら、1日あたり
- 106,667円
- 客単価6,000円なら、1日に要る客数
- 約18人
数字は説明のための例です。変動費率は先月の実績(変動費 ÷ 売上)から出すと、自分の店に合った数字になります。
1日あたりの売上と客数に直すと、毎日の日報で「今日は損益分岐点に届いたか」が分かります。届かない日が続く時は、来店を増やすか、客単価を上げるか、来店の少ない曜日の出勤を減らして変動費を下げるかを考えます。
案内所・キャッチごとの売上を見る
無料案内所やキャッチ、SNSなど、お客様が何を見て来たかを伝票に付けておくと、集客の方法ごとの組数と売上が分かります。案内所やキャッチに渡すお金と比べると、どこにお金をかけると売上が残るかが見えます。
| 来店のきっかけ | 組数 | 売上 | 渡す額 | 残る売上 |
|---|---|---|---|---|
| 〇〇無料案内所(売上の20%) | 40組 | 1,200,000円 | 240,000円 | 960,000円 |
| キャッチ(売上の30%) | 25組 | 600,000円 | 180,000円 | 420,000円 |
| 15組 | 450,000円 | 0円 | 450,000円 | |
| 紹介・常連 | 60組 | 2,550,000円 | 0円 | 2,550,000円 |
この例では、キャッチは組数のわりに1組あたりの売上が低く、渡す額を引くと残りが少なくなっています。組数だけで比べず、売上と渡す額まで並べて見るのが大事です。初回に来たお客様が2回目に来たかも合わせて見ると、続けて来てくれる経路が分かります。
売上を分けて見ると原因が分かる
売上が下がった時は、合計だけを見ても理由は分かりません。売上を「来店人数 × 客単価」に分け、さらに客単価をセット・延長・指名・ドリンク・ボトルに分けると、どこが減ったかが見えてきます。
| 内訳 | 先月 | 今月 | 差 |
|---|---|---|---|
| セット・延長 | 2,200,000円 | 2,300,000円 | +100,000円 |
| 指名料 | 600,000円 | 500,000円 | −100,000円 |
| キャストドリンク | 1,000,000円 | 1,100,000円 | +100,000円 |
| ボトル | 1,000,000円 | 900,000円 | −100,000円 |
| 合計 | 4,800,000円 | 4,800,000円 | 0円 |
この例では合計は同じでも、指名とボトルが減っています。指名が減った時はキャストの出勤や辞めた子、ボトルが減った時は常連のお客様の来店を見ます。曜日・時間帯ごとの売上も合わせて見ると、出勤を増やすべき日と減らすべき日が分かります。
数字がずれる原因と防ぎ方
- 買い出しのレシートを経費に入れ忘れ、利益が多く出る
- 日払いで渡した分を給与に入れず、人件費率が低く出る
- 会計の後に直した伝票が売上に入っていない
- 税込・税抜を月によって混ぜて計算している
- 求人広告やキャッチ・紹介所への支払いを費用に入れていない
数字は「毎月同じ出し方」で出すことがいちばん大事です。出し方が月ごとに違うと、上がった・下がったが本当の変化なのか計算の違いなのか分かりません。
毎月の数字を見る手順
- 月が終わったら、会計の後に直した伝票と、経費・固定費の入れ忘れが無いか確かめる
- 売上・来店人数・客単価を出し、先月と去年の同じ月と比べる
- 人件費率を出し、上がっていれば売上と給与のどちらが動いたかを見る
- キャストごとの給率を出し、時給保証の期間の子と分けて見る
- 利益と利益率を出し、費用のうち何が増えたかを見る
- 翌月に試す手を1つ決める
手順の最後に「翌月に試す手を1つ」決めるのは、一度にいくつも変えると、どれが効いたのか分からなくなるからです。
経営者・店長・内勤で見る数字を分ける
- 経営者:月の利益と利益率、人件費率の動き
- 店長:客単価、キャストごとの給率、曜日・時間帯ごとの売上
- 内勤:毎日の売上・来店人数・日払い・レジの過不足
毎日の数字は日報で、月の数字は月報で見ます。毎日の日報が正しければ、月の数字もそのまま正しくなります。
数字を見た後に打つ手の例
| 数字の動き | まず見る所 | 打つ手の例 |
|---|---|---|
| 客単価が下がった | 延長・指名・ボトルのどれが減ったか | 延長の声かけ、指名につながる付け回し |
| 人件費率が上がった | 売上が減ったか、出勤が多すぎたか | 来店の少ない曜日の出勤を見直す |
| 給率が高いキャストが多い | 時給保証の期間か、売上が伸びていないか | 保証が終わる時期の確認、ポイント制の段の見直し |
| 利益が売上ほど伸びない | 経費・固定費・求人広告費のどれが増えたか | 求人媒体ごとの採用と売上を比べる |
打つ手を決めたら、翌月に同じ数字を同じ出し方で見て、効いたかを確かめます。1つずつ変えて確かめると、何が効いたのかが分かります。
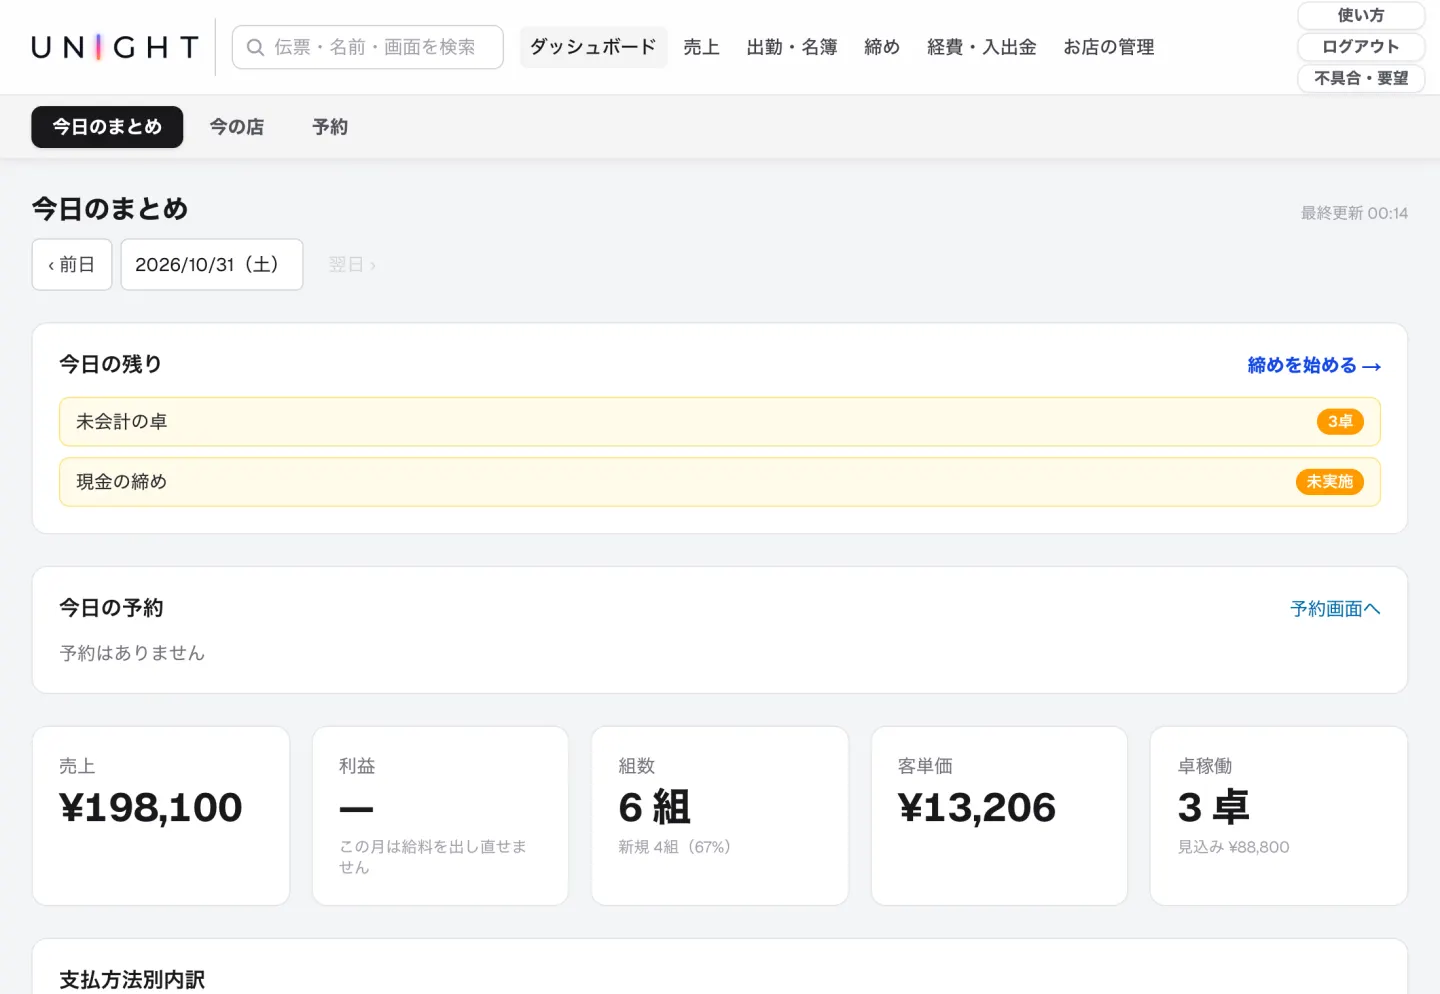
UNIGHTでは、日報に売上・客数・客単価・キャスト別の成績が自動で並び、キャストごとの成績で時給と給率を1人ずつ見られます。伝票で来店のきっかけ(案内所・キャッチ・SNSなど)を選ぶと、日報・月報の「来店経路」にきっかけごとの組数が並び、月報では売上と案内所などに渡す額も出ます(全プラン)。スタンダードからは、売上から給与・経費・求人広告費・固定費を引いた月の利益と利益率を出します。経費はレシートを撮るだけで記録できます。
よくある質問
キャバクラの客単価はどう計算しますか?
売上を来店人数で割って出します。組数で割る組単価を使うお店もあるので、どちらで見るかを決めて毎月同じ出し方にします。
人件費率には日払いも入れますか?
はい。日払いは月の給与の先払いなので、給与の合計に含めて計算します。
給率とは何ですか?
キャスト1人の報酬を、そのキャストの売上で割った数字です。売上に対して給与がどれだけ払われているかが分かります。
人件費率は何%がよいですか?
料金や給与の決め方でお店ごとに違うので、他の店と比べるより、自分の店の先月や去年の同じ月と比べて使います。
ガールズバーの損益分岐点はどう計算しますか?
固定費 ÷(1 − 変動費率)で出します。家賃・内勤の給与などを固定費、キャストの給与・仕入れなどを変動費に分け、変動費率は先月の変動費 ÷ 売上で出します。
案内所ごとの売上はどう集計しますか?
伝票に来店のきっかけ(案内所・キャッチなど)を付けておき、月にきっかけごとの組数・売上・渡す額を足します。渡す額を引いた残りで比べると、どこに頼むと売上が残るかが分かります。